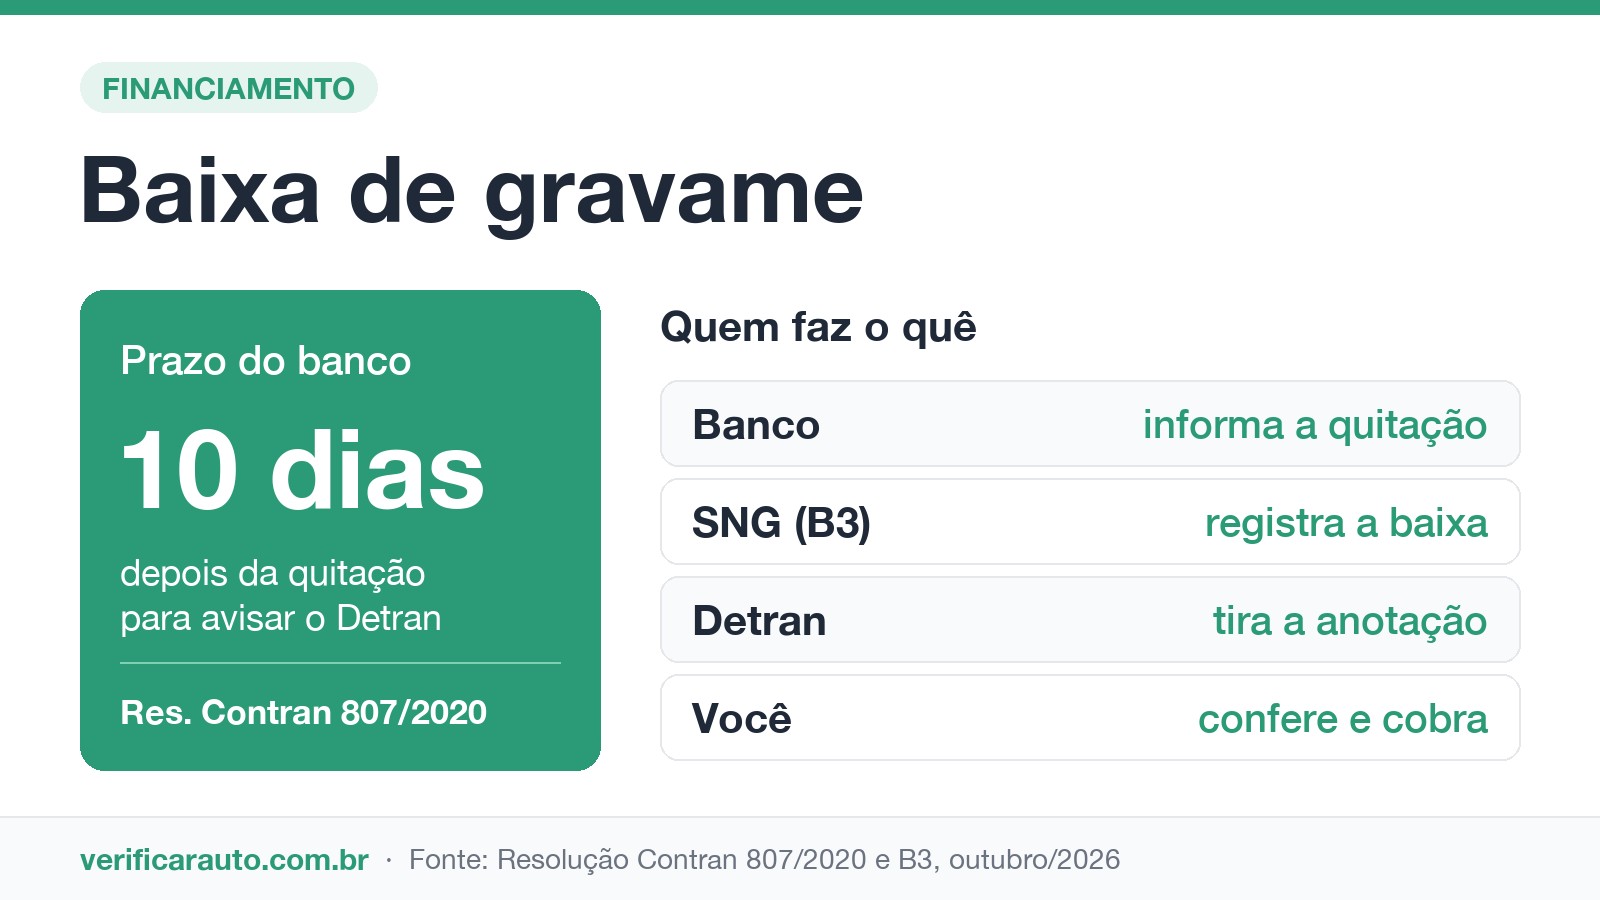
Depois de quitar o financiamento, a baixa do gravame é obrigação do banco, não sua. Pela Resolução 807/2020 do Conselho Nacional de Trânsito (Contran), a instituição credora tem até 10 dias para avisar o Detran de que a dívida acabou.
Na maioria dos casos, o processo é automático e o dono não precisa ir a lugar nenhum. Mas é comum o prazo estourar, e o carro continuar aparecendo como alienado justo na hora de vender. Saber onde conferir e a quem cobrar evita semanas de dor de cabeça.
O que é gravame e por que ele aparece no documento?
Gravame é a anotação que o Detran faz no cadastro do veículo quando existe um contrato de financiamento com garantia. A Resolução Contran 807/2020 define o termo como a anotação do contrato de garantia no campo de observações do CRV e do documento de licenciamento.
Ela aparece em quatro tipos de contrato, todos previstos na mesma resolução:
- Alienação fiduciária: o modelo mais comum de financiamento de carro. O banco fica com a propriedade até a última parcela.
- Arrendamento mercantil (leasing): a empresa arrendadora é dona do carro até a opção de compra.
- Reserva de domínio: o vendedor só transfere a propriedade depois de receber tudo.
- Penhor: o veículo garante uma dívida, sem mudar de dono.
Consórcio entra na mesma regra: o carro comprado com a carta fica alienado à administradora até a quitação. A explicação completa do conceito está no guia sobre o que é gravame.
Quem registra e quem dá baixa no gravame?
O registro passa pelo Sistema Nacional de Gravames (SNG), operado pela B3. É por ele que bancos e financeiras informam a restrição e, depois, a quitação. O Detran de cada estado anota o gravame no cadastro a partir dessa informação.
Quem pede a baixa é sempre o credor. A resolução define a baixa do gravame como a exclusão da anotação feita pelo Detran a partir de registro enviado pelo credor. Ou seja: sem o banco agir, o Detran não tem como tirar a restrição sozinho.
Para entender como a restrição aparece nas consultas, veja o texto sobre consulta ao SNG.
Qual é o prazo para o banco dar baixa no gravame?
O artigo 18 da Resolução Contran 807/2020 é direto: a instituição credora deve encaminhar ao Detran, no prazo de até 10 dias, a informação de quitação das obrigações do devedor.
O texto fala em 10 dias, sem dizer que são dias úteis. Na prática, muitas financeiras informam em 2 ou 3 dias, mas isso é política de cada empresa, não regra.
A mesma resolução diz ainda que o registro eletrônico do contrato dispensa o dono de apresentar a carta de quitação para emitir um novo documento. E obriga o Detran a fornecer certidão sobre o contrato ao credor e ao devedor em até 10 dias, quando pedida.
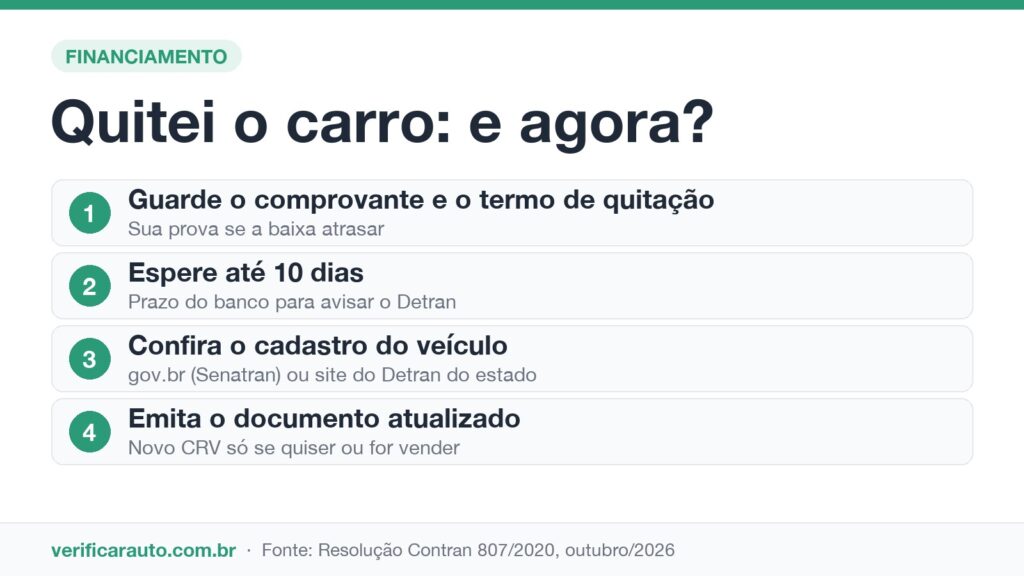
Como fica a baixa do gravame depois de quitar, passo a passo?
O caminho padrão, para quem pagou a última parcela, tem quatro etapas:
- Guarde o comprovante da última parcela e peça ao banco a declaração ou o termo de quitação. Ele não é exigido pelo Detran, mas é sua prova se algo der errado.
- Espere o prazo de 10 dias para o banco informar a quitação ao sistema.
- Confira o cadastro do veículo nos canais oficiais, como mostra a seção seguinte.
- Emita o documento atualizado, se quiser ou precisar. Em alguns estados, a anotação só sai do documento com a emissão de um novo CRV.
Detrans como o de São Paulo orientam que, para quem não vai vender o carro, emitir um novo CRV sem a anotação é opcional. Enquanto isso, o veículo pode ser licenciado normalmente. Quem vai vender precisa da baixa concluída para a transferência sair.
Se houver taxa para o novo documento, ela é do Detran estadual: a Resolução 807 deixa a cada órgão definir os custos desses serviços. Já a correção de erro cometido pelo banco é custo da instituição, pelo artigo 20 da mesma resolução.
O que pedir no termo de quitação?
A Resolução 807 não exige um modelo de carta, mas o documento é sua principal prova se a baixa atrasar. Antes de arquivar, confira se ele traz:
- Seus dados e os do banco, com nome, CPF e CNPJ.
- Número do contrato de financiamento.
- Dados do veículo: placa, chassi e Renavam.
- Data da quitação e a declaração de que não há saldo devedor.
Se a carta vier incompleta, peça outra pelo SAC. Junto com o comprovante de pagamento da última parcela, ela fecha a prova de que o atraso, se houver, é do banco.
Como consultar se o gravame já foi baixado?
Há dois caminhos gratuitos e oficiais para conferir:
- Governo federal: o serviço de consulta de restrições de veículos no gov.br, da Secretaria Nacional de Trânsito (Senatran), com login gov.br, placa, Renavam e CPF do dono.
- Detran do seu estado: a maioria tem consulta de débitos e restrições pela placa. Em São Paulo, por exemplo, existe o serviço pesquisar gravame de veículo.
Outra forma rápida é emitir de novo o CRLV-e e olhar o campo de observações. Se ainda aparecer “alienação fiduciária” com o nome do banco, confira também na consulta do Detran: em alguns estados, a anotação só some do documento com um novo CRV. O guia de como imprimir o CRLV digital mostra onde baixar o documento.
O histórico completo de restrições de um carro, inclusive as já baixadas, é explicado no texto sobre histórico de gravame.
O que fazer se o banco não deu baixa no gravame?
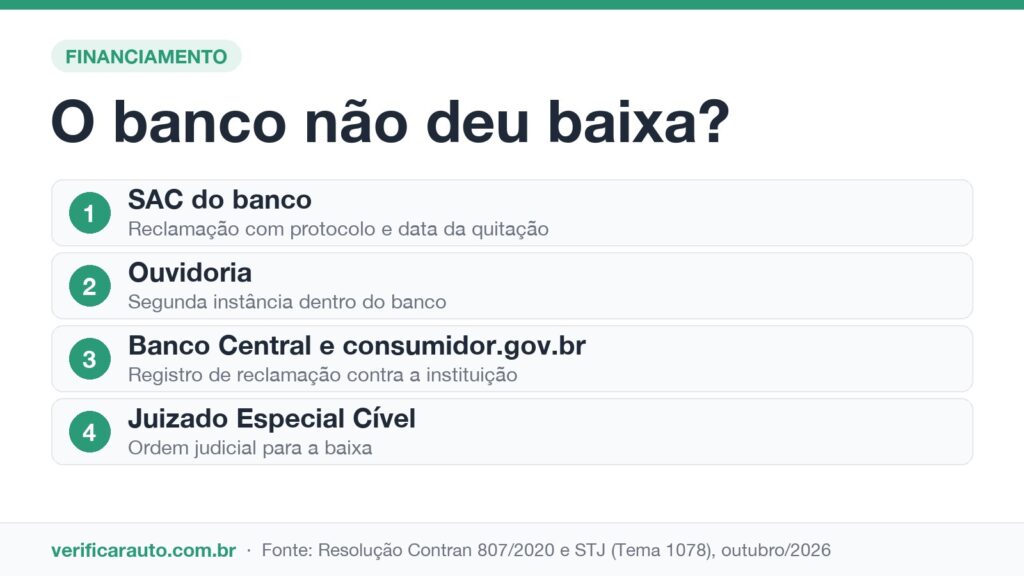
Passados os 10 dias sem a baixa, o problema é do credor. O caminho mais eficiente segue esta ordem:
- SAC do banco: abra uma reclamação, anote o protocolo e informe a data da quitação.
- Ouvidoria: se o SAC não resolver, a ouvidoria da instituição é a segunda instância interna.
- Banco Central: registre reclamação no canal do Banco Central, que cobra resposta da instituição.
- Consumidor.gov.br e Procon: as plataformas de defesa do consumidor também pressionam o banco a resolver.
- Justiça: o Juizado Especial Cível pode obrigar a baixa, com multa diária se necessário.
Atraso na baixa do gravame dá indenização?
Não automaticamente. No Tema 1078, julgado em novembro de 2021, o Superior Tribunal de Justiça (STJ) fixou que o atraso na baixa, por si só, não gera dano moral presumido.
O descumprimento do prazo continua sendo irregular, mas para receber indenização o dono precisa provar um prejuízo concreto. Exemplos: uma venda perdida, um financiamento novo negado ou meses de cobrança sem resposta.
Por isso, guarde tudo: protocolos, e-mails, a proposta de compra que caiu por causa da restrição. É essa papelada que sustenta um pedido de indenização.
Quitação antecipada, consórcio e leasing mudam alguma coisa?
A regra do prazo é a mesma. O que muda é o caminho até a quitação:
- Quitação antecipada: o artigo 52 do Código de Defesa do Consumidor garante a liquidação antecipada com redução proporcional dos juros. Depois do pagamento, vale o mesmo prazo de 10 dias para a baixa.
- Consórcio: a administradora é a credora e tem a mesma obrigação de informar a quitação.
- Leasing: além da última parcela, é preciso exercer a opção de compra prevista no contrato. Só aí a arrendadora deixa de ser dona.
Quem quer trocar de carro antes de terminar de pagar tem outras opções, explicadas no guia de troca de carro financiado.
Dá para vender um carro com gravame?
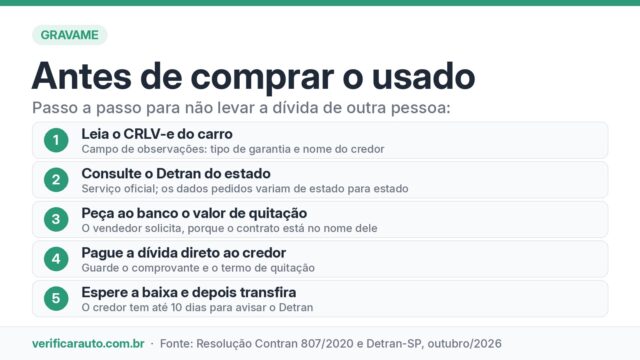
Só com a dívida resolvida ou com a concordância do banco. Enquanto o gravame existe, o credor é o dono legal do veículo, e o Detran não conclui a transferência para o novo comprador.
Na prática, há três saídas: quitar antes de vender, deixar o comprador quitar o saldo direto com o banco no momento da venda ou transferir a dívida com aprovação da financeira. Vender sem nenhuma delas é arriscado para os dois lados.
Para quem compra, a regra é não pagar nada antes de conferir as restrições. Carro com gravame de outro dono é um dos golpes mais comuns na compra de usados, e a transferência de veículo só sai com o cadastro limpo.
Quanto tempo depois de quitar posso vender?
Assim que a baixa aparecer na consulta oficial. Antes disso, a transferência pode travar no Detran, e o comprador tem só 30 dias para transferir o carro, pelo artigo 123 do Código de Trânsito.
Por isso, se a venda já está combinada, quite com folga e só marque a vistoria e a assinatura do recibo depois de conferir o cadastro limpo.
Quitar o carro é o fim de anos de parcela, mas a dívida só acaba de verdade quando some do cadastro. Dez dias depois do último boleto, confira. Se a restrição continuar lá, cobre: a lei está do seu lado.
Perguntas frequentes
Quanto tempo o banco tem para dar baixa no gravame?
Até 10 dias depois da quitação, pelo artigo 18 da Resolução Contran 807/2020.
Preciso ir ao Detran para tirar o gravame?
Em geral, não. A baixa é feita eletronicamente pelo banco; ir ao Detran só é necessário se você quiser um novo CRV ou se houver erro no cadastro.
Como saber se o gravame foi baixado?
Pela consulta de restrições no gov.br, pelo site do Detran do seu estado ou emitindo de novo o CRLV-e e conferindo o campo de observações.
O banco atrasou a baixa. Tenho direito a indenização?
Só se provar prejuízo concreto. O STJ decidiu no Tema 1078 que o atraso, sozinho, não gera dano moral presumido.
Vai comprar um carro que já foi financiado?
Gravame esquecido é só uma das restrições que podem travar a transferência. Veja no guia como consultar a placa e conferir débitos, restrições e o histórico do veículo nos canais oficiais antes de fechar negócio.